
Vous cherchez simplement à calculer votre taxe d'aménagement ?
Le simulateur officiel de taxe d'aménagement est disponible gratuitement sur impots.gouv.fr. Il permet d'obtenir une estimation à partir des caractéristiques de votre projet et de sa localisation.
Si vous souhaitez simplement connaître rapidement le montant estimé pour votre projet, vous pouvez également utiliser notre simulateur gratuit.
Notre simulateur gratuit est plus simple et plus intuitif : il intègre les taux de votre commune, gère les secteurs et pré-remplit les données localement. Pas besoin de chercher les informations vous-même.
Qu'est-ce que le simulateur officiel de taxe d'aménagement ?
Le simulateur officiel de taxe d'aménagement est un outil en ligne proposé par la Direction Générale des Finances Publiques (DGFiP). Il permet aux particuliers et aux professionnels d'estimer le montant des taxes d'urbanisme applicables à un projet de construction ou d'aménagement.
Cet outil prend en compte :
- les caractéristiques de votre projet (surface, nature, destination) ;
- la localisation précise de la parcelle concernée ;
- les paramètres locaux disponibles (taux communaux et départementaux) ;
- les valeurs forfaitaires en vigueur pour l'année considérée.
À retenir
Le résultat du simulateur officiel est une estimation. Le montant définitif de la taxe d'aménagement dépend de la situation réelle du projet, des caractéristiques exactes retenues par l'administration et des règles applicables au moment du fait générateur.
Le simulateur officiel est accessible à l'adresse suivante :
simulateur-taxe-amenagement.urbanisme.gouv.fr
Il est important de noter que ce simulateur ne constitue pas un avis d'imposition. Il s'agit d'un outil d'aide à l'estimation qui repose sur les données locales disponibles.
Comment fonctionne le simulateur officiel de taxe d'aménagement ?
Le parcours du simulateur officiel se décompose en plusieurs étapes successives. Voici le déroulement général tel qu'il se présente à l'utilisateur :
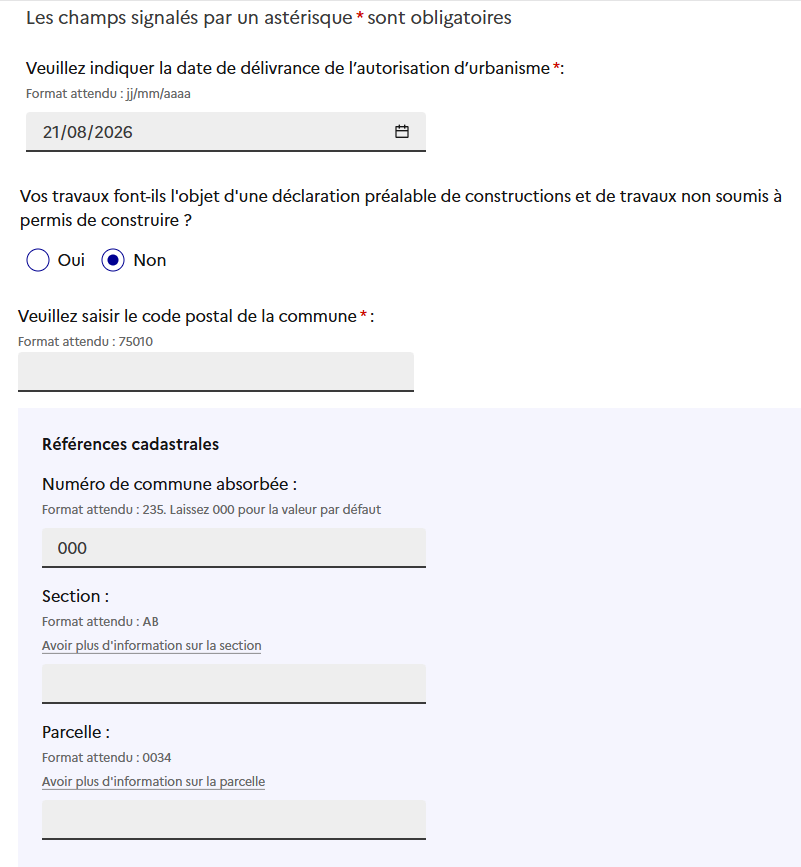
Commune, section et parcelle cadastrale, date d'autorisation
Nature, surface de plancher, destination, installations particulières
Abattements, exonérations, informations spécifiques au projet
Résultat détaillé : part communale, part départementale, RAP éventuelle


Captures du simulateur officiel de taxe d'aménagement (impots.gouv.fr). L'interface peut évoluer.
Étape 1 : renseigner la localisation de votre projet
La première étape du simulateur consiste à indiquer précisément où se situe le terrain sur lequel votre projet est envisagé. Plusieurs informations vous seront demandées.
La commune
Ce que le simulateur demande : Le nom ou le code de la commune où se situe le terrain.
À quoi cela correspond : La commune de situation du terrain, telle qu'elle figure sur votre acte de propriété ou votre avis d'imposition foncière.
Où trouver l'information : Sur votre titre de propriété, votre avis de taxe foncière, ou en effectuant une recherche sur le site du cadastre (cadastre.gouv.fr).
Point d'attention : En cas de commune nouvelle issue d'un regroupement, vérifiez que le nom utilisé correspond bien au territoire concerné par votre projet.
Le code postal
Ce que le simulateur demande : Le code postal de la commune.
À quoi cela correspond : Le code postal de distribution du courrier, qui permet d'affiner la recherche de la commune lorsque plusieurs communes portent le même nom.
Où trouver l'information : Sur votre courrier, votre adresse postale, ou sur le site de La Poste.
Point d'attention : Certaines communes disposent de plusieurs codes postaux. Le bon code postal est celui correspondant à la localisation exacte de votre terrain.
La date et la nature de l'autorisation d'urbanisme
Ce que le simulateur demande : La date de délivrance de l'autorisation d'urbanisme (déclaration préalable, permis de construire, permis d'aménager) et parfois sa nature.
À quoi cela correspond : La date retenue est celle de l'arrêté d'autorisation délivré par la mairie. Cette date détermine les barèmes applicables au calcul de la taxe.
Où trouver l'information : Sur l'arrêté de non-opposition à déclaration préalable ou l'arrêté de permis de construire que vous avez reçu de la mairie.
Point d'attention : La date à retenir est celle de l'autorisation, et non la date de dépôt du dossier ni la date de démarrage des travaux. Les valeurs forfaitaires applicables sont celles de l'année de délivrance de l'autorisation.
La section et le numéro de parcelle cadastrale
Le simulateur vous demande de renseigner la référence cadastrale de votre terrain, composée de deux éléments :
- La section cadastrale : un code composé de deux caractères (par exemple « AB » ou « 01 ») qui identifie le secteur géographique au sein de la commune ;
- Le numéro de parcelle : un identifiant numérique (par exemple « 0123 ») qui désigne le terrain précis au sein de la section.
La référence cadastrale constitue un identifiant unique pour chaque terrain en France. Contrairement à une simple adresse postale, elle permet d'identifier de manière précise et non ambiguë le terrain concerné par le projet.
Pas besoin de chercher sur un autre site
Notre simulateur intègre directement la recherche de parcelle : entrez votre commune ou votre adresse, et le système vous aide à identifier votre parcelle cadastrale sans quitter l'outil.
Si vous préférez chercher manuellement, vous pouvez aussi retrouver la référence cadastrale sur votre acte de propriété, votre avis de taxe foncière ou en contactant votre mairie.
Secteur de taxe d'aménagement : pourquoi le simulateur officiel vous renvoie vers la mairie ?
C'est l'un des points les plus importants à comprendre lorsque vous utilisez le simulateur officiel de taxe d'aménagement.
Certaines communes peuvent être divisées en plusieurs secteurs de taxe d'aménagement, chacun présentant des taux différents. Le simulateur officiel ne permet pas de saisir directement le secteur communal applicable à votre parcelle. Lorsque cette information est nécessaire, le simulateur invite l'utilisateur à se rapprocher de la mairie afin de connaître le secteur correspondant à son terrain.
Pourquoi le secteur peut-il changer le montant de la taxe ?
En droit fiscal, une commune peut décider de créer différents secteurs géographiques au sein de son territoire, chacun se voyant appliquer un taux de taxe d'aménagement distinct. Ce mécanisme permet à la commune de différencier sa politique fiscale selon les zones d'urbanisation.
Concrètement, cela signifie que :
- le taux applicable peut dépendre de la localisation précise de votre projet au sein de la commune ;
- deux parcelles situées dans la même commune peuvent être soumises à des taux différents si elles relèvent de secteurs distincts ;
- connaître uniquement le taux communal global peut ne pas suffire pour obtenir une estimation correcte.
L'impact du secteur communal sur le montant final de la taxe peut être significatif, en particulier lorsque les taux diffèrent fortement d'un secteur à l'autre.
Comment connaître le secteur de taxe d'aménagement de sa parcelle ?
Plusieurs solutions s'offrent à vous pour identifier le secteur applicable à votre terrain :
- Contacter le service urbanisme de votre commune : C'est la méthode la plus directe. Le service urbanisme est en mesure de vous indiquer le secteur de taxe d'aménagement applicable à votre parcelle sur la base de la carte communale ou du PLU.
- Consulter les délibérations locales : Les délibérations du conseil municipal fixant les taux par secteur sont publiques. Elles peuvent être consultées en mairie ou, pour certaines communes, sur internet.
- Utiliser les données disponibles dans notre outil : Lorsque les données le permettent, notre outil peut vous aider à identifier les paramètres locaux disponibles pour votre commune, y compris les taux par secteur lorsqu'ils sont connus.
À ne pas confondre : les secteurs de taxe (fiscaux) sont distincts des périmètres patrimoniaux (abords de monuments historiques, site patrimonial remarquable, site classé). Une parcelle peut être protégée sans être dans un secteur majoré, et inversement. Pour savoir si votre parcelle relève d'un secteur protégé, consultez notre guide mon terrain est-il en secteur protégé ?
Une alternative pour simplifier le calcul
Le simulateur officiel nécessite de renseigner plusieurs informations et, dans certaines communes sectorisées, de rechercher séparément le secteur applicable. Calculer-Taxe-Amenagement.fr a été conçu pour simplifier cette étape : vous renseignez votre projet et sa localisation, puis l'outil exploite les données disponibles pour pré-remplir ou déterminer les paramètres pouvant l'être automatiquement.
En particulier, lorsque votre commune est divisée en plusieurs secteurs, notre outil s'appuie sur les données publiées par les collectivités pour tenter d'identifier le secteur applicable à votre parcelle. Vous ne connaissez pas le secteur de votre parcelle ? Notre simulateur vous aide à identifier les paramètres locaux disponibles.
Notre approche : Vous entrez votre localisation parcellaire, l'outil recherche automatiquement les taux communaux, départementaux et, lorsque les données sont disponibles, les taux par secteur. Le résultat est affiché immédiatement, avec la possibilité de générer un PDF.
Étape 2 : renseigner les caractéristiques de la construction
Une fois la localisation validée, le simulateur vous demande de décrire votre projet. Cette étape est essentielle car elle détermine les valeurs forfaitaires et les éventuels abattements applicables.
Surface de plancher
La surface de plancher est la notion utilisée pour le calcul de la taxe d'aménagement. Elle correspond à la somme des surfaces de plancher closes et couvertes, sous une hauteur de plafond supérieure ou égale à 1,80 mètre, calculée après déduction des surfaces occupées par les murs, les marches, les gaines, les portes et fenêtres, ainsi que des surfaces dont la hauteur sous plafond est inférieure à 1,80 m. La méthode de calcul détaillée est exposée dans comment calculer la surface taxable.
Ne confondez pas surface de plancher et surface habitable : la surface de plancher inclut notamment les combles aménageables, les sous-sols aménageables et certains déductions différentes. La surface taxable retenue par l'administration peut aussi tenir compte de l'emprise au sol si celle-ci est supérieure.
Extension
Si votre projet concerne une extension (agrandissement d'un bâtiment existant), il est important de distinguer la surface créée de la surface existante. Le simulateur ne doit prendre en compte que la nouvelle surface taxable créée. La surface du bâtiment préexistant ne doit pas être incluse dans le calcul de la taxe d'aménagement.
Résidence principale
Lorsque le projet est destiné à constituer ou à agrandir une résidence principale, un abattement automatique de 50 % s'applique sur la valeur forfaitaire pour les 100 premiers mètres carrés de surface taxable. Cet abattement est prévu par l'article L331-7-1 du Code de l'urbanisme et s'applique de plein droit, sans démarche particulière.
Point important : Cet abattement est cumulatif. Si votre maison existante fait déjà plus de 100 m², l'abattement a déjà été intégralement consommé. L'extension sera alors taxée au taux plein.
Logement collectif
Pour les projets de logement collectif, l'abattement de 50 % s'applique aux 100 premiers mètres carrés de chaque logement constituant la résidence principale de l'acquéreur ou du locataire. Les logements destinés à la location ou à la vente peuvent également bénéficier d'exonérations spécifiques selon les cas (logement social, accession à la propriété sous conditions).
Annexes
Les annexes directes d'une résidence principale (garage, cellier, buanderie, etc.) peuvent bénéficier de l'abattement de 50 % dans la limite des 100 premiers mètres carrés cumulés avec le logement lui-même. Toutefois, certaines annexes considérées comme des installations à part entière (piscine, carport, abri de jardin) relèvent de valeurs forfaitaires spécifiques.
Installations et aménagements pris en compte par le simulateur
Au-delà des constructions classiques, le simulateur officiel prend en compte divers types d'installations et d'aménagements. Il est important de distinguer celles qui peuvent être soumises à la taxe d'aménagement de celles qui le sont systématiquement.
Comment calculer la taxe d'aménagement d'une piscine ?
Les piscines sont soumises à la taxe d'aménagement sur la base d'une valeur forfaitaire par mètre carré de bassin (251 €/m² en 2026). La surface prise en compte est celle du bassin, et non l'emprise au sol totale de l'aménagement (plage, local technique).
À noter : L'abattement de 50 % pour résidence principale ne s'applique pas aux piscines. La taxe est calculée à 100 % de la valeur forfaitaire dès le premier mètre carré. Le taux applicable dépend des taux communal et départemental de la commune où se situe la piscine.
Retrouvez notre guide complet sur la taxe d'aménagement d'une piscine avec des exemples de calcul détaillés.
Un abri de jardin est-il soumis à la taxe d'aménagement ?
Un abri de jardin peut être soumis à la taxe d'aménagement si sa surface de plancher ou son emprise au sol dépasse le seuil d'exonération. Les conditions générales sont les suivantes :
- Les constructions de 5 m² ou moins de surface de plancher et d'emprise au sol sont exonérées de taxe d'aménagement ;
- Au-delà de 5 m², l'abri de jardin est soumis à la taxe sur la base de la valeur forfaitaire des constructions (892 €/m² hors IDF) ;
- L'abattement de 50 % pour résidence principale peut s'appliquer si les conditions sont remplies ;
- Certaines communes ont voté une exonération facultative pour les abris de jardin de moins de 20 m².
Consultez notre guide dédié à la taxe d'aménagement d'un abri de jardin pour connaître tous les détails.
Un carport est-il soumis à la taxe d'aménagement ?
Un carport peut être soumis à la taxe d'aménagement sur la base d'une valeur forfaitaire par emplacement de stationnement (2 928 € par emplacement en 2026). Il ne faut pas assimiler systématiquement un carport à un garage fermé : la qualification fiscale dépend de la configuration réelle de l'ouvrage (ouvert sur un ou plusieurs côtés, présence de parois fermées, etc.).
Découvrez notre guide sur la taxe d'aménagement d'un carport et d'une pergola.
Autres installations concernées
D'autres types d'installations peuvent être concernés par la taxe d'aménagement :
- Places de stationnement créées en plus de l'obligation réglementaire : valeur forfaitaire de 2 928 € par emplacement ;
- Panneaux photovoltaïques au sol : valeur forfaitaire de 10 €/m² (les panneaux en toiture ne sont pas concernés) ;
- Vérandas : taxées comme des constructions classiques (892 €/m² hors IDF) — notre guide véranda ;
- Éoliennes dépassant 12 mètres : valeur forfaitaire de 3 000 € par unité ;
- Habitations légères de loisirs (chalets, bungalows, tiny houses) : valeur forfaitaire de 10 000 € par unité ;
- Tentes et mobil-homes sur terrain de camping : valeur forfaitaire de 3 000 € par emplacement.
Vous ne connaissez pas le secteur de votre parcelle ?
Notre simulateur gratuit intègre les données des secteurs communaux et pré-remplit les taux pour vous.
Taxe d'aménagement et redevance d'archéologie préventive
Il est important de distinguer la taxe d'aménagement de la redevance d'archéologie préventive (RAP). Ce sont deux prélèvements distincts qui peuvent s'appliquer simultanément à un même projet.
Taxe d'aménagement : Taxe locale due au titre de toute opération de construction, reconstruction ou agrandissement soumise à autorisation d'urbanisme. Son produit est réparti entre la commune et le département.
Redevance d'archéologie préventive : Prélèvement national destiné à financer la recherche archéologique préventive. Elle s'applique aux opérations de construction et d'aménagement réalisées dans les zones définies par arrêté ministériel. Son taux national est de 0,40 % de la base taxable.
La RAP n'est pas applicable à l'ensemble des projets. Elle ne concerne que les opérations situées dans les périmètres d'intervention de l'Inrap (Institut national de recherches archéologiques préventives). Le simulateur officiel prend en compte la RAP lorsque la localisation du projet le permet.
Le taux de la RAP pour 2026 doit être vérifié dans les sources officielles (Service-public.fr, Legifrance).
Barème de la taxe d'aménagement 2026
Les valeurs forfaitaires utilisées pour le calcul de la taxe d'aménagement sont fixées par voie réglementaire et révisées chaque année au 1er janvier. Voici les principales valeurs en vigueur pour 2026 :
| Élément | Valeur forfaitaire 2026 |
|---|---|
| Construction — surface taxable hors Île-de-France | 892 €/m² |
| Construction — surface taxable en Île-de-France | 1 011 €/m² |
| Piscine | 251 €/m² |
| Stationnement (par emplacement) | 2 928 € |
| Panneaux photovoltaïques au sol | 10 €/m² |
| Éolienne (hauteur > 12 m) | 3 000 €/unité |
| Habitation légère de loisirs | 10 000 €/unité |
Les valeurs forfaitaires sont susceptibles d'évoluer chaque année. Consultez les sources officielles pour vérifier les montants en vigueur.
Abattement de 50 % : pour les constructions destinées à la résidence principale, l'abattement de 50 % s'applique automatiquement sur les 100 premiers m² de surface taxable. La valeur forfaitaire passe alors à 446 €/m² (hors IDF) ou 505,50 €/m² (en IDF).
Comment calculer la taxe d'aménagement ?
Le principe de calcul de la taxe d'aménagement repose sur une formule simple dans son principe :
Base taxable × Taux applicable
La base taxable est déterminée en multipliant la surface concernée (ou le nombre d'unités pour les installations forfaitaires) par la valeur forfaitaire applicable, après déduction des éventuels abattements.
Le taux applicable est la somme :
- du taux communal (ou du taux du secteur, si la commune est sectorisée) ;
- du taux départemental (identique sur tout le territoire départemental, sauf en Île-de-France où il peut varier).
À ce résultat peut s'ajouter la redevance d'archéologie préventive (RAP) lorsque le projet se situe dans un périmètre concerné.
Cette formule simplifiée ne couvre pas l'ensemble des situations particulières. Des exonérations facultatives, des majorations locales ou des règles spécifiques à certains types de projets peuvent modifier le résultat final.
Pourquoi deux simulateurs peuvent-ils donner des montants différents ?
Il est fréquent d'obtenir des résultats différents en comparant le simulateur officiel et un outil tiers, ou même deux outils différents. Plusieurs causes expliquent ces écarts :
- Taux communal différent : le taux utilisé peut ne pas correspondre à la dernière délibération en vigueur ;
- Secteur différent : dans une commune sectorisée, le taux applicable dépend du secteur retenu. Si le secteur n'est pas correctement identifié, le résultat sera différent ;
- Taux départemental actualisé ou non : le taux départemental peut avoir évolué en cours d'année ;
- Surface différente : la surface retenue peut varier selon la méthode de calcul (surface de plancher, emprise au sol) ;
- Prise en compte ou non d'un abattement : l'abattement de 50 % pour résidence principale peut ne pas être correctement appliqué ;
- Installation particulière non prise en compte : une piscine, un carport ou des panneaux solaires peuvent avoir été omis ;
- Date de l'autorisation : les barèmes applicables dépendent de l'année de l'autorisation d'urbanisme ;
- Évolution des barèmes : les valeurs forfaitaires sont révisées chaque année au 1er janvier ;
- Règles locales : certaines communes appliquent des taux majorés ou des exonérations facultatives qui modifient le résultat.
Une différence de résultat doit être recherchée dans les paramètres utilisés par chaque calculateur. Ce n'est pas nécessairement une erreur de l'un des outils, mais plutôt une différence dans les données ou les hypothèses retenues.
Simulateur officiel ou calcul simplifié : quelle solution choisir ?
Voici un comparatif factuel entre le simulateur officiel proposé par l'administration fiscale et l'outil proposé par Calculer-Taxe-Amenagement.fr :
| Fonctionnalité | Simulateur officiel | Calculer-Taxe-Amenagement.fr |
|---|---|---|
| Gratuit | ||
| Estimation de taxe | ||
| Référence cadastrale | À renseigner manuellement | Recherche assistée |
| Secteur communal | Non saisissable directement | Recherche selon données disponibles |
| Paramètres locaux | À vérifier selon le cas | Automatisation lorsque les données sont disponibles |
| Calcul des installations particulières | ||
| Résultat en ligne | ||
| Téléchargement PDF | Non disponible |
Les erreurs fréquentes lors d'une simulation de taxe d'aménagement
Pour obtenir une estimation fiable, voici les erreurs les plus courantes à éviter :
Confondre surface existante et surface créée
Seule la nouvelle surface taxable créée doit être saisie. La surface du bâtiment préexistant ne doit pas être incluse pour une extension.
Saisir une mauvaise référence cadastrale
Une erreur de section ou de numéro de parcelle peut conduire à l'application de taux incorrects.
Oublier les places de stationnement
Les places de stationnement créées au-delà de l'obligation réglementaire sont soumises à la taxe au forfait de 2 928 € par emplacement.
Confondre emprise au sol et surface de plancher
Ces deux notions ont des définitions juridiques distinctes. La surface taxable retenue peut être la surface de plancher ou l'emprise au sol, selon la plus élevée.
Ne pas vérifier si la commune est sectorisée
Certaines communes appliquent des taux différents selon les secteurs. Utiliser le taux communal global peut fausser l'estimation.
Utiliser un taux communal général alors qu'un secteur spécifique existe
Le taux à appliquer est celui du secteur, et non le taux moyen de la commune, lorsque la commune est divisée en plusieurs secteurs.
Oublier les installations particulières
Piscines, carports, panneaux photovoltaïques au sol, abris de jardin, vérandas : tous ces éléments peuvent engendrer une taxe spécifique.
Ne pas tenir compte des abattements
L'abattement de 50 % pour résidence principale est automatique pour les 100 premiers m². Ne pas l'appliquer conduit à surestimer la taxe.
Confondre taxe d'aménagement et RAP
La redevance d'archéologie préventive est un prélèvement distinct qui ne s'applique que dans certains périmètres géographiques.
Considérer une simulation comme le montant définitif
Toute simulation est une estimation. Le montant définitif est calculé par la DGFiP après la déclaration des éléments nécessaires au calcul.
Questions fréquentes sur le simulateur de taxe d'aménagement
Le simulateur de taxe d'aménagement d'impots.gouv.fr est-il gratuit ?
Où trouver le simulateur officiel de taxe d'aménagement ?
Comment remplir le simulateur de taxe d'aménagement ?
Pourquoi le simulateur me demande-t-il ma parcelle cadastrale ?
Comment connaître le secteur de taxe d'aménagement de ma parcelle ?
Pourquoi le simulateur officiel me renvoie-t-il vers ma mairie ?
Le secteur de taxe d'aménagement est-il différent selon les parcelles ?
Comment calculer la taxe d'aménagement d'un abri de jardin ?
Comment calculer la taxe d'aménagement d'une piscine ?
Un carport est-il soumis à la taxe d'aménagement ?
La taxe d'aménagement comprend-elle la redevance d'archéologie préventive ?
Le résultat du simulateur est-il définitif ?
Calculez votre taxe d'aménagement gratuitement
Vous souhaitez obtenir rapidement une estimation sans rechercher vous-même toutes les informations nécessaires ? Utilisez notre simulateur gratuit et renseignez votre projet et sa localisation.
Obtenez votre estimation en quelques clics
Taux communaux et secteurs intégrés · Résultat instantané · PDF téléchargeable · 100 % gratuit
Essayer notre simulateur gratuitEstimation indicative. Le montant définitif dépend des caractéristiques du projet, de sa localisation, des règles applicables et des décisions locales en vigueur. Ce site n'est pas un service de l'administration fiscale et les estimations fournies ne constituent pas un avis d'imposition.
Sources officielles
- impots.gouv.fr — Site officiel de la Direction Générale des Finances Publiques
- service-public.fr — Taxe d'aménagement : définition et calcul (Service Public)
- Legifrance — Code de l'urbanisme, articles L331-1 et suivants
- simulateur-taxe-amenagement.urbanisme.gouv.fr — Simulateur officiel de taxe d'aménagement