
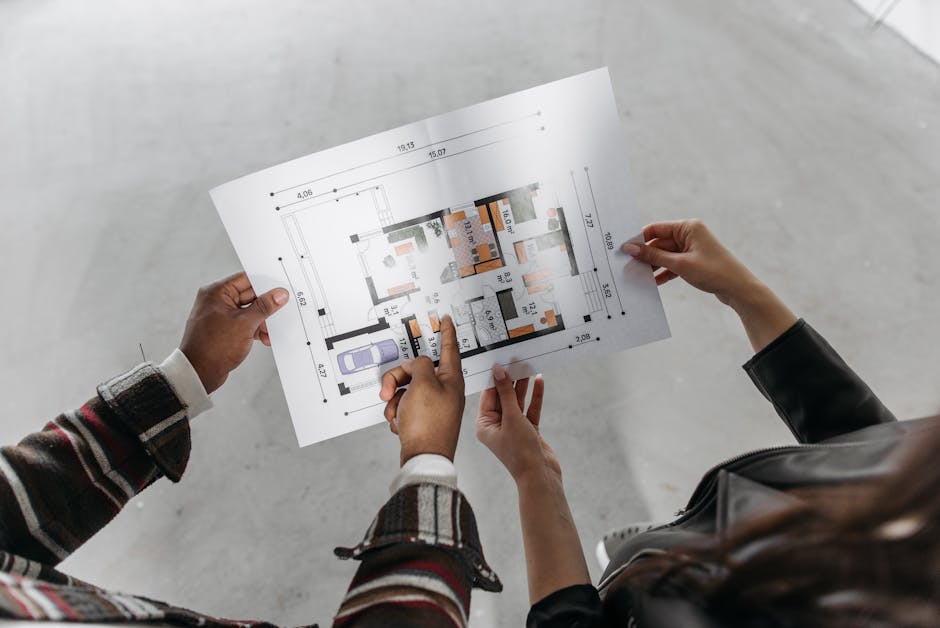
Réponse courte : la surface taxable est la somme des surfaces de plancher closes et couvertes de chaque niveau, mesurées au nu intérieur des façades, dont on retire seulement trois éléments : l'épaisseur des murs au niveau des ouvertures extérieures, les vides et trémies d'escaliers et d'ascenseurs, et les surfaces dont la hauteur de plafond est inférieure ou égale à 1,80 m. Tout le reste entre dans le calcul — y compris le garage, les combles et les caves. Cette surface, multipliée par la valeur forfaitaire de 892 €/m² (1 011 €/m² en Île-de-France) puis par les taux communal et départemental, donne la taxe d'aménagement.
C'est le calcul le plus souvent raté du dossier, parce que tout le monde confond surface taxable et surface habitable, ou surface de plancher du permis de construire. Ce sont trois surfaces différentes. Voici la méthode officielle, étape par étape, et les pièges qui font grimper la facture. Vous pouvez aussi chiffrer directement votre surface taxable et votre taxe avec les taux de votre commune.
Surface taxable : la définition légale
La surface taxable — appelée « surface de la construction » par le texte fiscal — est définie par l'article 1635 quater H du code général des impôts : « la somme des surfaces de plancher de chaque niveau clos et couvert, calculées à partir du nu intérieur des façades ». Les déductions possibles sont fixées, de façon limitative, par l'article 318 J de l'annexe II au CGI.
« Nu intérieur des façades » signifie concrètement que la mesure s'arrête au parement intérieur du mur : l'épaisseur de la maçonnerie, les doublages et les isolants, intérieurs comme extérieurs, ne sont pas comptés.
Attention, ce n'est pas la surface de plancher utilisée pour savoir si vous avez besoin d'un permis de construire. Celle-là est définie à l'article R. 111-22 du code de l'urbanisme, et elle autorise des déductions supplémentaires que le fisc refuse.
| Élément | Surface de plancher (R. 111-22) | Surface taxable (CGI) |
|---|---|---|
| Épaisseur des murs au niveau des ouvertures extérieures | déduit | déduit |
| Vides et trémies des escaliers et ascenseurs | déduit | déduit |
| Surfaces sous 1,80 m de hauteur de plafond | déduit | déduit |
| Surfaces de stationnement intérieur | déduit | compté |
| Combles non aménageables | déduit | compté (si hauteur > 1,80 m) |
| Caves, celliers, locaux techniques | selon le cas | compté |
Résultat : la surface taxable est très souvent supérieure à la surface de plancher indiquée sur votre permis. Un garage de 20 m² intégré à la maison peut être « gratuit » côté autorisation d'urbanisme et parfaitement taxable côté taxe d'aménagement.
Les trois seules déductions autorisées
| Élément déductible | Ce que ça couvre |
|---|---|
| Épaisseur des murs autour des portes et fenêtres donnant sur l'extérieur | la mesure se fait dans le prolongement du nu intérieur, sans l'épaisseur du mur |
| Vides de plancher et trémies d'escaliers et d'ascenseurs | trémies d'escalier, ascenseurs, monte-charges, puits de lumière, vides de mezzanine |
| Surfaces sous une hauteur de plafond inférieure ou égale à 1,80 m | parties de combles ou de locaux sous toiture ou sous plafond, mesurées à la face interne de la toiture |
Un vide lié au passage d'une gaine technique ou d'un conduit intérieur reste dans la surface taxable. Il n'en sort que si l'encombrement est significatif, c'est-à-dire si le conduit permet le passage d'une personne.

Ce qui compte dans la surface taxable
C'est ici que se joue la différence avec les estimateurs approximatifs.
| Élément | Compté dans la surface taxable ? |
|---|---|
| Garage ou place de stationnement intérieure, rampes d'accès, voies de circulation, aires de manœuvre | Oui |
| Stationnement aménagé au-dessus ou en dessous d'un immeuble, ou intégré au bâti dans un plan vertical | Non — exonération de plein droit |
| Combles de plus de 1,80 m de hauteur | Oui, même non aménageables |
| Combles dont le sol est recouvert de laine de verre | Non — il ne s'agit plus d'un plancher |
| Chaufferies, locaux électriques, locaux poubelles, machineries d'ascenseur | Oui |
| Caves et celliers rattachés à un logement | Oui |
| Véranda close et couverte | Oui (détail du calcul pour une véranda) |
| Abri de jardin clos et couvert | Oui (cas des abris de jardin) |
| Terrasse, pergola, tonnelle, carport, préau | Non — non clos ou non couverts (cas des carports et pergolas) |
| Bassin de piscine | Non — taxé forfaitairement à 251 €/m² de bassin (calcul de la taxe piscine) |
Un point souvent ignoré : pour une piscine couverte, la margelle, la terrasse et le dallage qui entourent le bassin deviennent de la surface taxable dès que la hauteur sous couverture dépasse 1,80 m. Le bassin ne compte pas, son entourage compte.
Comment calculer la surface taxable, étape par étape
- Recensez toutes les surfaces closes et couvertes, niveau par niveau : rez-de-chaussée, étage, sous-sol, combles, annexes. Une surface non close ou non couverte sort du calcul.
- Mesurez au nu intérieur des façades, sans l'épaisseur des murs ni celle des isolants.
- Déduisez les trois éléments autorisés : embrasures des ouvertures extérieures, vides et trémies d'escaliers et d'ascenseurs, surfaces sous 1,80 m.
- Additionnez : vous obtenez la surface taxable créée. Pour une extension, seule la surface nouvelle entre dans le calcul — la maison existante n'est pas retaxée.
- Multipliez par la valeur forfaitaire 2026 : 892 €/m² hors Île-de-France, 1 011 €/m² en Île-de-France. La piscine et les emplacements extérieurs se calculent à part, avec leurs propres valeurs forfaitaires.
- Appliquez les taux : taux communal ou intercommunal (1 à 5 %, jusqu'à 20 % sur les secteurs délibérés) + taux départemental (2,5 % au maximum) + 1 % de part régionale en Île-de-France.
- Appliquez l'abattement de 50 % sur les 100 premiers mètres carrés d'une résidence principale et de ses annexes : il divise par deux la base des 100 premiers m², pas la surface.
Étape 5 et 6, les valeurs forfaitaires et les taux varient d'une commune à l'autre : le simulateur reprend les taux de votre commune et applique cette même méthode.
Exemple chiffré
Maison individuelle neuve à usage de résidence principale, hors Île-de-France, taux communal 3 % et taux départemental 2,5 %.
Surface taxable : 105 m² de plain-pied + 25 m² de combles aménagés de plus de 1,80 m = 130 m².
| Étape | Calcul | Résultat |
|---|---|---|
| Base des 100 premiers m², abattement 50 % | 100 × 892 € × 50 % | 44 600 € |
| Base des 30 m² suivants | 30 × 892 € | 26 760 € |
| Base totale | 44 600 € + 26 760 € | 71 360 € |
| Part communale | 71 360 € × 3 % | 2 140,80 € |
| Part départementale | 71 360 € × 2,5 % | 1 784 € |
| Taxe d'aménagement | 2 140,80 € + 1 784 € | 3 924,80 € |
Sans l'abattement, la même maison serait taxée 6 377,80 €. L'écart — 2 453 € — tient uniquement aux 100 premiers mètres carrés.
La piscine de 8 × 4 m se calcule séparément : 32 m² × 251 € = 8 032 € de base, soit 441,76 € de taxe aux mêmes taux. Le bassin ne génère aucune surface taxable, mais il reste imposé.
Ce sont ces mêmes lignes que vous retrouverez, communes par communes, via la simulation de votre taxe d'aménagement.
Où déclarer la surface taxable ?
Les éléments de calcul se déclarent dans la demande d'autorisation d'urbanisme déposée en mairie : permis de construire, permis d'aménager ou déclaration préalable. Depuis le transfert de la gestion de la taxe à la DGFiP, la liquidation est faite par l'administration fiscale, et vous complétez la déclaration après achèvement des travaux — dans les 90 jours, depuis l'espace « Gérer mes biens immobiliers » sur impots.gouv.fr ou avec le formulaire 6840-SD.
Une échéance à retenir en 2026 : pour les autorisations délivrées à compter du 21 février 2026, le seuil de paiement par acomptes est abaissé de 5 000 m² à 3 000 m² de surface. En dessous, la taxe se paie en une fois ou en deux parts, à partir de 90 jours après la fin des travaux.
Questions fréquentes
La surface taxable est-elle la surface habitable ?
Non. La surface habitable ne compte que les pièces de vie, avec leurs propres règles de mesure. La surface taxable intègre en plus les garages, les caves, les combles de plus de 1,80 m et les locaux techniques, et se mesure au nu intérieur des façades.
Faut-il compter le garage dans la surface taxable ?
Oui, un garage clos et couvert crée de la surface taxable, y compris les rampes d'accès, les voies de circulation et les aires de manœuvre. Une exception de plein droit existe pour les stationnements aménagés au-dessus ou en dessous d'un immeuble, ou intégrés au bâti dans un plan vertical.
Les combles non aménageables sont-ils taxables ?
Oui dès que la hauteur sous toiture dépasse 1,80 m, même si le plancher ne peut pas porter de charges. Un seul cas sort du calcul : des combles totalement inaménageables, dont le sol est recouvert de laine de verre — il est alors considéré comme le plafond de l'étage inférieur.
Une terrasse ou une pergola augmente-t-elle la surface taxable ?
Non, aucune des deux : ni close, ni couverte. Une tonnelle et un carport relèvent de la même logique. C'est l'abri de jardin clos et couvert, ou la véranda, qui créent de la surface taxable.
Mon extension est-elle taxée sur toute la maison ?
Non. Seule la surface taxable nouvellement créée entre dans le calcul. Les surfaces existantes ne sont retaxées que dans un cas : le changement de destination de locaux non destinés à l'habitation en logements, imposé depuis le 15 février 2025.
Comment obtenir le montant exact pour ma commune ?
Les taux communaux et départementaux varient d'une collectivité à l'autre. La simulation avec les taux réels de votre commune applique la valeur forfaitaire 2026, l'abattement de 50 % et la méthode exposée ci-dessus.
À retenir
- Surface taxable = surfaces closes et couvertes de chaque niveau, mesurées au nu intérieur des façades.
- Seulement trois déductions : embrasures des ouvertures extérieures, vides et trémies d'escaliers et d'ascenseurs, surfaces sous 1,80 m.
- Garage intérieur, combles de plus de 1,80 m, caves et locaux techniques restent dans l'assiette, contrairement à ce que laisse croire la surface de plancher du permis.
- Valeur forfaitaire 2026 : 892 €/m² hors Île-de-France, 1 011 €/m² en Île-de-France, avec un abattement de 50 % sur les 100 premiers m² d'une résidence principale.
Pour transformer ces mètres carrés en euros, calculez votre taxe d'aménagement avec les taux de votre commune : la surface taxable saisie dans le simulateur est celle que vous venez de calculer.
Sources et références
Sources primaires et officielles uniquement :
- Service-Public.fr, Taxe d'aménagement (TA)
- BOFiP, BOI-IF-TU-10-30-10 — détermination de la surface de construction
- BOFiP, BOI-IF-TU-10-30-20 — abattements sur la valeur forfaitaire
- Collectivités locales, valeurs forfaitaires 2026 (892 € / 1 011 €)
- Légifrance, article 318 J de l'annexe II au CGI
- Légifrance, article 1635 quater H du CGI